
Dégât des eaux voisin : qui paie et comment déclarer
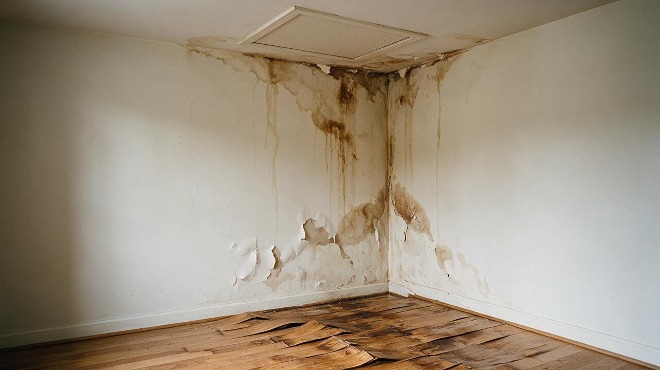
Une fuite d’eau provenant du logement du dessus ou de côté est une situation stressante qui nécessite une réaction immédiate. Pour être indemnisé, la règle d’or est de déclarer le sinistre à votre propre assurance habitation dans les 5 jours ouvrés, et ce, même si la faute du voisin est avérée [1][2]. Cette démarche protège vos droits et déclenche les mécanismes de prise en charge, notamment via la convention IRSI pour les sinistres courants [3][2].
Besoin d'aide ?
Parlez à un professionnel
Appelez-nous maintenant☎ 01 83 80 73 19
Responsabilité : qui paie les réparations ?
La question de la responsabilité est souvent source de confusion. En droit français, la responsabilité du voisin est généralement présumée si la fuite provient de son logement, sauf s'il peut prouver une cause étrangère comme la vétusté des parties communes ou un cas de force majeure [4][3].
En pratique, c'est l'assurance du voisin qui prend en charge les réparations, mais la procédure suit un cheminement précis. Vous n'avez pas à attendre que son assureur accepte de payer pour agir. Votre propre assurance intervient comme intermédiaire pour gérer le recours. Si le montant des dommages est inférieur à 5 000 euros, la convention IRSI (Indemnisation et Recours des Sinistres Immeubles) simplifie considérablement les choses [5][3][2].
La convention IRSI : seuils d'indemnisation
Signée par la quasi-totalité des compagnies d'assurance en France, la convention IRSI a pour but d'accélérer l'indemnisation des « petits » sinistres dans les immeubles collectifs [5]. Elle évite les longs débats sur la responsabilité pour les montants modestes.
- Dommages inférieurs à 1 600 € : Il y a abandon de recours entre les assureurs. Votre assureur vous indemnise directement et ne cherchera pas à se faire rembourser par celui du voisin [5].
- Dommages entre 1 600 € et 5 000 € : Des règles de gestion simplifiée s'appliquent pour éviter les conflits entre assureurs [5].
- Dommages supérieurs à 5 000 € : La convention IRSI ne s'applique plus. La responsabilité devra être établie juridiquement et l'assureur du voisin devra être mis en cause directement [5].
Ce seuil de 5 000 euros est donc une ligne de démarcation cruciale. En dessous, tout est géré entre assureurs pour votre confort. Au-delà, la procédure devient plus complexe et nécessite souvent une expertise approfondie.
Les étapes obligatoires pour être indemnisé
Ne restez pas passif face à une fuite. Respectez scrupuleusement les étapes suivantes pour garantir votre couverture.
Déclaration dans les 5 jours ouvrés
Dès que vous constatez les dégâts (taches sur le plafond, eau qui coule), vous devez informer votre assureur. Le délai légal minimum est de 5 jours ouvrés à compter du jour de la découverte du sinistre [1][3][2]. Ce délai est impératif pour éviter toute réduction d'indemnisation ou refus de prise en charge [2].
Vous pouvez effectuer cette déclaration en ligne, par téléphone ou via votre espace client. Précisez bien qu'il s'agit d'un dégât des eaux d'origine voisine.
Le constat amiable
Après la déclaration, un constat amiable de dégât des eaux est établi. Ce document standardisé est rempli à deux : vous décrivez ce que vous constatez chez vous, et le voisin décrit ce qu'il constate chez lui [4]. Il permet de figer l'état des lieux et l'origine supposée de la fuite [4].
Si le voisin est coopératif, il signe le constat. Cette étape accélère considérablement le traitement du dossier par les assureurs [4][2].
Expertise et indemnisation
Votre assureur mandate un expert pour évaluer l'étendue des dégâts. C'est sur la base de ce rapport que l'indemnisation sera calculée. Attention : n'entamez aucun travail de remise en état (peinture, sols, etc.) avant d'avoir obtenu l'accord de votre assureur [1].
Exemple hypothétique : Vous habitez au 2ème étage et une fuite du 3ème étage abîme votre plafond et vos rideaux. L'expert évalue les réparations à 2 500 €. Comme ce montant est inférieur à 5 000 €, la convention IRSI s'applique. Votre assureur vous indemnise directement (sous déduction de votre franchise éventuelle) et gère les relations avec l'assureur du voisin sans que vous ayez à intervenir. Si le montant avait été de 6 000 €, la convention IRSI ne s'appliquerait pas et vous auriez dû engager des démarches plus lourdes pour prouver la faute du voisin.
Voisin récalcitrant : quelles solutions ?
Il arrive que le voisin refuse d'ouvrir sa porte, de signer le constat ou de reconnaître la fuite. Dans ce cas, ne laissez pas la situation s'éterniser.
La première étape est de lui adresser une mise en demeure par lettre recommandée avec accusé de réception. Ce document officiel lui demande de permettre l'accès à son logement pour identifier l'origine de la fuite et de signer le constat [4].
Si le voisin persiste à refuser, votre assureur peut prendre le relais. Il peut engager des procédures pour contraindre l'accès au logement ou, à défaut, se retourner contre le voisin en justice. Rappelez-vous que la prescription pour agir en justice est de 5 ans à compter du jour où vous avez connu les faits [4].
Responsabilité de la copropriété
Dans certains cas, ce n'est pas le voisin qui est en cause, mais la copropriété. La responsabilité de la copropriété est engagée si la fuite provient :
- D'une partie commune (canalisation verticale, toiture, chéneau).
- D'un défaut d'entretien ou de conservation des parties communes [2].
Dans cette hypothèse, c'est l'assurance de la copropriété (l'assurance « Multirisque Immeuble ») qui doit intervenir. Votre déclaration à votre assureur personnel reste nécessaire, car c'est lui qui identifiera le responsable réel lors de l'expertise.
Accès forcé au logement du voisin
Si le voisin refuse obstinément de laisser entrer l'expert ou le techneur pour identifier l'origine de la fuite, la situation peut sembler bloquée. Pourtant, le droit prévoit des solutions pour débloquer les accès.
La première option, souvent la plus rapide, est de saisir le juge des référés. Le propriétaire ou le locataire victime peut demander une ordonnance de référé autorisant l'accès forcé au logement du voisin. Cette procédure est d'urgence et permet de constater l'état des lieux et l'origine de la fuite sans attendre une décision de fond sur la responsabilité [4].
Pour obtenir cette ordonnance, il faut prouver :
- L'urgence de la situation (risque d'aggravation des dégâts).
- La nécessité de l'accès pour identifier la cause de la fuite.
- L'opposition du voisin à laisser entrer les professionnels.
Le juge peut alors désigner un huissier de justice ou un expert pour pénétrer dans le logement du voisin, éventuellement avec le concours de la force publique si nécessaire. Les frais engagés pour cette procédure pourront ensuite être réclamés au voisin responsable.
Pièces justificatives et franchise
Pour faciliter le traitement de votre dossier, il est essentiel de constituer un dossier complet dès le début. Voici les éléments à rassembler :
- Photos et vidéos : Prenez des clichés datés de tous les dégâts, de l'origine présumée de la fuite et des biens endommagés.
- Inventaire des biens : Listez les objets abîmés avec, si possible, les factures d'achat ou les preuves de valeur.
- Constat amiable : Le document signé par les deux parties (ou la mise en demeure en cas de refus).
Concernant la franchise, elle est le montant que vous devez prendre en charge sur vos fonds propres avant que l'assurance ne paie le reste. Elle varie selon votre contrat. Par exemple, si les réparations coûtent 2 000 € et que votre franchise est de 300 €, votre assureur vous versera 1 700 €. Il est important de vérifier ce montant dans votre police d'assurance avant de lancer les travaux.
Prochaines étapes
Face à un dégât des eaux, la réactivité est votre meilleure alliée. Déclarez le sinistre à votre assurance dans les 5 jours, constituez un constat amiable et ne lancez aucun travail avant validation. Si la situation se complique ou si le voisin est récalcitrant, un professionnel de l'assurance peut vous accompagner dans les démarches et sécuriser votre indemnisation. Consultez votre police d'assurance ou faites appel à un expert en dégât des eaux pour évaluer les réparations.
Sources
- Service-Public.fr. Assurance dégâts des eaux | Service Public (2025-07-25).
- Luko. Dégât des eaux avec un voisin récalcitrant : que faire ? | Luko by Allianz Direct (2025-04-15).
- MAIF. Dégâts des eaux chez le voisin : quelle responsabilité ? - MAIF (2023-08-08).
- Maître Reda Kohen. Dégât des eaux en copropriété à Paris : fuite du voisin, qui paie, qui déclare et quels recours en 2026 - Maître Reda Kohen (2026-10-11).
- Ax'eau. Convention IRSI et dégât des eaux : guide complet - Ax'eau (2023-10-05).